Em meados dos anos 1990, um cirurgião-dentista que precisava avaliar a estrutura óssea de um paciente antes de um implante trabalhava com imagens de baixa resolução, sistemas baseados em filme e uma margem considerável de incerteza. Decisões clínicas dependiam mais da experiência acumulada do profissional do que de evidências concretas. O diagnóstico era, em boa parte, uma arte.
Três décadas depois, o cenário é outro. E entender essa transformação ajuda a compreender onde o mercado está hoje e, mais importante, onde as oportunidades ainda estão abertas.
A virada tecnológica que não foi opcional
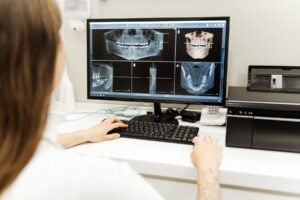
O segundo deslocamento foi conceitual: o diagnóstico migrou de um campo de estimativas para um campo de ciência. Hoje, um profissional com acesso a tecnologia adequada consegue visualizar estruturas ósseas em três dimensões, simular posicionamentos de implantes e apresentar planos de tratamento com margem de erro significativamente menor do que era possível uma geração atrás.
O paradoxo do crescimento
O crescimento foi real. Mas crescimento absoluto não distribui oportunidade de forma uniforme. O mercado reagiu à expansão do número de profissionais com mais competição, maior sensibilidade a preço por parte do paciente e concentração nos grandes centros urbanos. Cidades intermediárias e regiões fora dos eixos metropolitanos ainda convivem com vazios assistenciais expressivos: demanda existe, oferta estruturada é escassa.
Nesse contexto, o mercado ficou simultaneamente mais competitivo nos polos e subatendido na periferia. É uma assimetria que tem consequências práticas para quem está avaliando onde e como atuar.
Quem enxerga melhor, trata melhor
Num mercado saturado, qualidade de diagnóstico deixa de ser complemento e passa a ser diferencial competitivo. Profissionais com acesso a imagens precisas planejam tratamentos mais assertivos, reduzem retrabalho e conseguem apresentar planos de tratamento mais convincentes para o paciente. A cadeia é direta: diagnóstico mais preciso gera tratamento mais eficiente e resultado clínico mais previsível.
Isso também significa que a tecnologia de diagnóstico deixou de ser um investimento opcional para clínicas que querem crescer. É infraestrutura básica de operação.
O que vem a seguir: redes, escala e inteligência
Modelos isolados tendem a perder competitividade frente a redes estruturadas com tecnologia, protocolos padronizados e escala de operação. Inteligência artificial aplicada a laudos radiológicos, automação de fluxos e integração entre diagnóstico e planejamento de tratamento já são realidade em redes clínicas organizadas. Para clínicas independentes sem acesso a esse conjunto de ferramentas, o desafio é crescente.
Quer continuar essa leitura?
Esta é a primeira publicação de uma série sobre o mercado odontológico e o modelo de franquia clínica. Os próximos artigos aprofundam como redes estruturadas estão respondendo a esse cenário e o que isso significa para quem avalia entrar nesse mercado.